A medida provisória que define as regras do Imposto Seletivo para veículos novos foi publicada no Diário Oficial da União em 4 de novembro. A cobrança começa em 2 de fevereiro de 2027, com alíquota-base de 6,3% para carros de passeio e de 3,9% para veículos comerciais leves. O percentual pode variar conforme as características de cada modelo, como motorização, eficiência energética, potência, itens de segurança e capacidade de reciclagem.
A tributação integra a regulamentação da reforma tributária e atinge produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente. No setor automotivo, o objetivo declarado é diferenciar a cobrança para incentivar a produção e a venda de veículos menos poluentes. O cálculo considera cinco fatores, entre eles o tipo de motorização, a eficiência energética, a potência do motor, o desempenho estrutural e os equipamentos de assistência ao motorista, além da reciclabilidade.
Carros elétricos e híbridos plug-in flex têm redução de dois pontos percentuais na alíquota inicial. Modelos híbridos completos flex recebem desconto de 1,5 ponto, e veículos movidos exclusivamente a etanol têm abatimento de 0,5 ponto. Já os flex convencionais não têm desconto nem acréscimo nesse critério. Na outra ponta, veículos exclusivamente a gasolina sofrem acréscimo de 6,5 pontos percentuais, enquanto os movidos a diesel têm elevação de 12 pontos. Híbridos abastecidos com esses combustíveis também podem sofrer aumentos, conforme a tecnologia utilizada.
A medida prevê alíquota zero para veículos adquiridos por pessoas com deficiência (PCD), pessoas com transtorno do espectro autista (TEA) e taxistas, desde que cumpridas as condições estabelecidas. Modelos reconhecidos como versões sustentáveis pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços também podem ficar livres da cobrança. Veículos importados terão um fator adicional de ajuste de 1,17 aplicado ao cálculo do imposto.
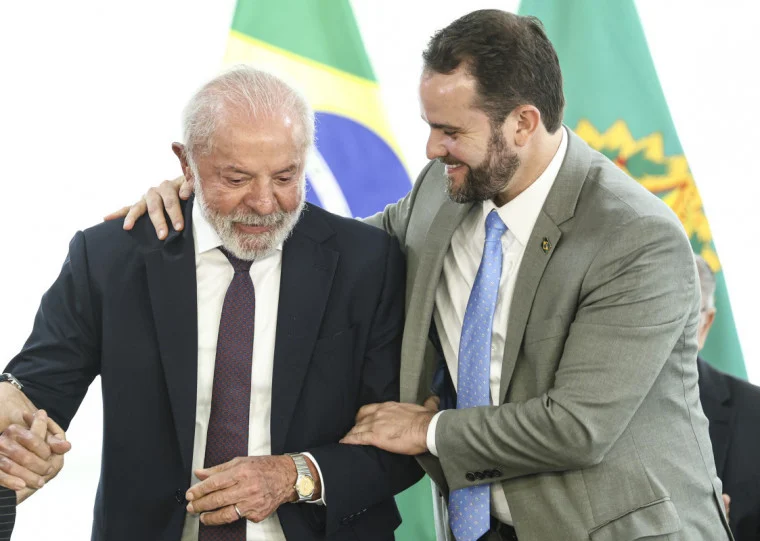
O ministro da Fazenda, Dario Durigan, afirmou que a criação do Imposto Seletivo não representa aumento da carga tributária geral. Segundo ele, o novo modelo substituirá tributos existentes e pretende simplificar a cobrança sobre o consumo, dentro da reforma tributária que prevê a substituição gradual de cinco tributos por novos impostos. A MP 1.399/2026 estabelece regras provisórias para 2027, e o governo deverá encaminhar ao Congresso, até 31 de maio do próximo ano, um projeto de lei com as alíquotas definitivas, previstas para entrar em vigor em janeiro de 2028.