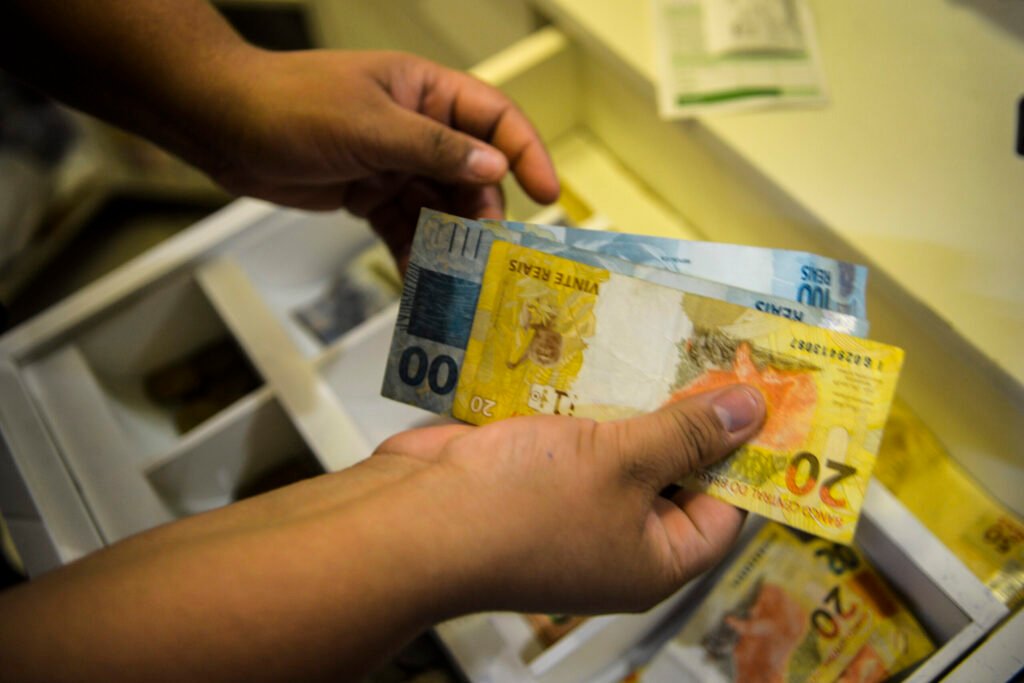
O cenário de endividamento no Brasil é alarmante, com 83,9 milhões de adultos enfrentando dívidas atrasadas em agosto, o que equivale a 51% da população adulta. Esse número é revelado pelo Mapa da Inadimplência da Serasa, que destaca que esses indivíduos têm pendências financeiras há mais de 90 dias.
As dívidas relacionadas ao cartão de crédito são as mais significativas, representando 27,2% do total de pendências. Em seguida, contas essenciais como luz, água e gás somam 21,1%, seguidas por faturas de financeiras, que correspondem a 19,9% das dívidas, e serviços, com 11,6%.
O aumento do crédito para pessoas físicas acompanhou a elevação dos índices de inadimplência. Dados do Banco Central indicam que as concessões de crédito saltaram de R$ 213,7 bilhões em março de 2011 para R$ 406,4 bilhões em julho de 2026, representando uma alta de 90%, considerando a inflação.
Entre 2016 e 2026, o crescimento do número de inadimplentes foi de 38,1%, enquanto o total das dívidas cresceu 54,9%. A ampliação do acesso ao crédito se intensificou a partir de 2010, impulsionada pela chegada de fintechs, a digitalização dos serviços bancários e a promoção de programas como o Financiamento Estudantil e o Minha Casa Minha Vida. A partir de 2018, as fintechs passaram a ter autonomia do Banco Central para conceder crédito diretamente.
Em 2016, as fintechs movimentaram R$ 161 milhões em crédito, valor que saltou para R$ 53,8 bilhões em 2025, conforme levantamento realizado pela PwC Brasil e pela Associação Brasileira de Crédito Digital.
O aumento das taxas de juros também contribuiu para o encarecimento do endividamento. A Selic, que estava em 2% ao ano em 2020, alcançou 15% e atualmente se encontra em 13,75%. Nas linhas de crédito pessoal, as taxas podem atingir valores de três dígitos ao ano.